
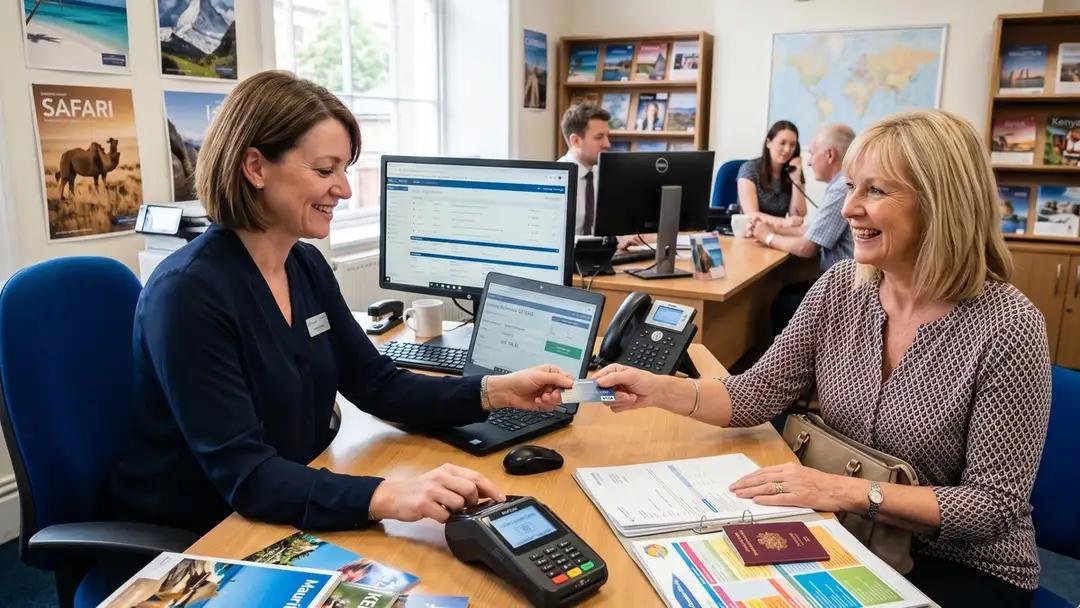
O que é chargeback e por que preocupa as agências de viagens?
Imagine a seguinte situação: uma agência de viagens vende um pacote turístico, recebe o pagamento por cartão de crédito, confirma os serviços e repassa os valores aos fornecedores.
Algumas semanas depois, o cliente contesta a transação junto ao banco emissor do cartão. O valor é debitado da conta da agência ou retido pela empresa responsável pelo processamento do pagamento.
O problema é que a agência já pode ter pago hotéis, transportadoras, companhias aéreas e outros prestadores de serviços.
Essa situação é conhecida como chargeback, procedimento de contestação de uma transação realizada com cartão, que pode resultar na reversão do pagamento.
Para as empresas do turismo, o chargeback representa um risco financeiro relevante, especialmente quando envolve reservas internacionais, serviços não reembolsáveis e viagens de alto valor.
Chargeback significa que o cliente tem direito ao reembolso?
Não necessariamente.
É importante distinguir duas situações: o direito material do consumidor ao reembolso e o procedimento de contestação realizado perante a instituição financeira.
O chargeback segue regras contratuais e operacionais estabelecidas pelos participantes do sistema de pagamentos, incluindo bandeiras, emissores, credenciadoras e intermediadores.
Já o direito do consumidor ao cancelamento ou à restituição depende das circunstâncias da contratação, das condições informadas e da legislação aplicável.
A contestação de uma compra não significa, por si só, que a agência descumpriu o contrato ou que o cliente tem direito à devolução integral.
Por exemplo, um passageiro que contratou uma hospedagem com tarifa não reembolsável e posteriormente desistiu da viagem poderá enfrentar condições contratuais específicas.
Entretanto, a validade dessas condições depende de sua transparência, da legislação aplicável e da inexistência de abusividade.
O Código de Defesa do Consumidor, especialmente em seus artigos 6º, 39, 46 e 51, estabelece regras sobre informação adequada, práticas abusivas e validade das cláusulas contratuais.
As contestações podem ocorrer por diferentes motivos.
1. Transação não reconhecida: o titular do cartão afirma não ter autorizado a compra, situação que pode envolver fraude.
2. Serviço não prestado: o cliente alega que a hospedagem, o transporte ou outro serviço contratado não foi disponibilizado.
3. Cancelamento ou desacordo comercial: o passageiro solicita o reembolso e, diante de uma divergência com a agência, contesta o pagamento.
4. Cobrança incorreta ou duplicada: a contestação decorre de divergência no valor ou de cobrança em duplicidade.
5. Descrição não reconhecida na fatura: o cliente não identifica o nome da empresa responsável pela cobrança.
Cada motivo exige documentação e argumentos específicos. Os prazos e as provas aceitas variam conforme o arranjo de pagamento e o motivo da contestação.
Como a agência pode se defender de um chargeback?
A defesa começa antes mesmo da venda.
A agência deve organizar documentos capazes de demonstrar a regularidade da contratação, a autorização do pagamento e a efetiva prestação dos serviços.
Entre os documentos mais importantes estão:
-
Proposta comercial aceita pelo cliente.
-
Contrato e condições gerais da reserva.
-
Comprovantes de pagamento e autorização da transação.
-
Confirmações de hotéis, passagens e serviços turísticos.
-
E-mails e mensagens que comprovem a ciência das condições contratadas.
-
Vouchers, comprovantes de utilização e registros de atendimento.
Em operações internacionais, também é recomendável preservar documentos que comprovem o pagamento aos fornecedores estrangeiros.
Entretanto, nenhum conjunto de documentos garante automaticamente a reversão de um chargeback. O resultado depende das regras do procedimento, do motivo da contestação e das provas admitidas.
E se o cliente utilizou a viagem e mesmo assim contestou o pagamento?
Essa situação exige atenção especial.
Se a agência consegue demonstrar que os serviços foram contratados, disponibilizados e efetivamente utilizados, poderá apresentar esses elementos no procedimento de contestação.
Caso a cobrança seja revertida apesar da prestação regular dos serviços, também poderá ser examinada a possibilidade de cobrança judicial do valor devido.
A fundamentação dependerá do contrato e das circunstâncias do caso, podendo envolver os artigos 389, 395 e 475 do Código Civil.
A existência de chargeback não elimina automaticamente a obrigação contratual que eventualmente permaneça válida entre as partes.
A prevenção deve fazer parte da rotina comercial das agências.
-
Formalize as condições da venda. Informe claramente os serviços contratados, os valores e as regras de cancelamento.
-
Utilize meios de pagamento seguros. Prefira plataformas com mecanismos adequados de autenticação e prevenção de fraudes.
-
Guarde as confirmações. Preserve o histórico da contratação e da prestação dos serviços.
-
Identifique corretamente a cobrança. O cliente deve reconhecer a empresa responsável pelo pagamento.
-
Responda rapidamente às contestações. Observe os prazos estabelecidos pela credenciadora ou plataforma de pagamento.
Um cuidado adicional é evitar receber dados completos de cartões por mensagens ou armazenar informações sensíveis de pagamento sem necessidade e sem controles adequados.
Conclusão: a prevenção é a melhor proteção
O chargeback não deve ser tratado apenas como um problema financeiro.
Para agências e operadoras, ele também revela a importância de contratos bem elaborados, comunicação transparente e documentação organizada.
Quanto maior a capacidade da empresa de demonstrar o que foi contratado, pago e efetivamente entregue, melhores serão suas condições de apresentar uma defesa consistente.
No turismo, uma venda bem documentada é tão importante quanto uma venda bem realizada.
Leia também no R4PBrazil
Fontes jurídicas
André Raynaud | Advogado — OAB/SP
Conteúdo jurídico informativo destinado aos profissionais do turismo. A análise de situações concretas depende das particularidades contratuais e das provas disponíveis.